Ana Sayfa / Piyasa Günlüğü / Radarımda
RADARIMDA
Radarımda: BİM (BIMAS) zirveden %21,6 geride (31 Ekim 2026)
BİM'in son dört çeyreği, çarpanları ve haftalık grafikteki seviyeleri: kendi takip listemdeki bir şirketi nasıl okuduğumu tarihli bir not olarak paylaşıyorum. Alım satım önerisi değildir.
Pozisyon beyanı: BIMAS'ta pozisyonum yok (31 Ekim 2026).
ŞEFFAFLIK
- Amaç: genel bilgi ve eğitim. Kişiye özel yatırım, vergi veya hukuk tavsiyesi değildir.
- Ticari ilişki: yok. Bu yazıda adı geçen hiçbir kurumdan reklam veya komisyon alınmıyor.
- Yasal uyarı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir.
- Güncellik: rakamlar yayın tarihindeki kaynaklara dayanır; mevzuat değişebilir. Şeffaflık ilkelerimiz
Bu not, kendi takip listemde olan bir şirketi nasıl okuduğumu gösteriyor. Alım satım önerisi içermez; hedef fiyat vermez. Yayın günündeki verilere dayanır ve sonradan değiştirilmez. Bir şey değişirse altına tarihli güncelleme eklerim; böylece doğruyu da yanlışı da birlikte görebiliriz.
Kısaca
BİM hissesi 31 Ekim 2026 itibarıyla 347,50 TL'de. Bu fiyat, son üç yılın zirvesi olan 443,25 TL'nin %21,6 altında. Şirketin satışları ve kâr marjı son çeyreklerde güçlü bir toparlanma gösteriyor; haftalık grafikteki trend ise henüz yukarı dönmüş değil. Bu iki tablo birbirine zıt sinyal verdiği için hisseyi radarımda tutuyorum.
Şirket tarafında ne görüyorum?
- Satışlar: Son dört çeyreğin her birinde yıllık %37–45 arası büyüme var. 2026'nın 2. çeyreğinde satışlar 222 milyar TL.
- Net kâr marjı: 2025'in 2. çeyreğinde yaklaşık %1,8 iken 2026'nın 2. çeyreğinde yaklaşık %3,6. Son 12 ayın toplamında %3,3.
- Net kâr: 2026'nın 2. çeyreğinde 8,0 milyar TL, yıllık yaklaşık +%198. Bu artışın bir kısmı geçen yılın zayıf çeyreğinden geliyor; hepsi kalıcı büyüme değil.
- Nakit akışı: Son 12 ayda serbest nakit akışı 34,2 milyar TL. Çeyreklere bakınca dalgalı; dördüncü çeyreklerde eksiye dönme eğilimi var.
- Borçluluk: Borç/özkaynak 0,31.
Not: TradingView'deki çeyrek rakamları enflasyon muhasebesine (TMS 29) göre yeniden ifade edilmiş görünüyor. Farklı kaynaklardaki rakamları karşılaştırırken aynı kaynağı kullanmak gerekiyor.
Çarpanlar
- F/K (son 12 ay): 15,2x
- PD/DD: 2,49x · Özkaynak kârlılığı: %16,1
- Fiyat/satış: 0,50x
- Serbest nakit akışı / piyasa değeri: yaklaşık %8,3
- Temettü verimi: %2,0
Yöntem örneği: çarpan hesabı
Bu bölüm bir hesaplama alıştırmasıdır, bir tahmin ya da hedef değildir. Varsayım: hisse başına kâr önümüzdeki 12 ayda yaklaşık 31 TL olsun (son 12 aydaki 22,86 TL'den yaklaşık %36 büyüme; bu oran analist tahminlerinden türetildi ve tutmayabilir).
- Piyasa 12x F/K öderse: yaklaşık 372 TL
- Piyasa 15x F/K öderse: yaklaşık 465 TL
- Piyasa 18x F/K öderse: yaklaşık 560 TL
Bu örnek asıl şunu gösteriyor: sonucu belirleyen, kâr beklentisinin gerçekleşip gerçekleşmediği. Kâr tutmazsa çarpan hesabının hiçbir anlamı kalmaz.
Karşılaştırma için: TradingView'de 31 Ekim 2026'da kurumların 12 aylık ortalama hedef değeri 525,7 TL görünüyor. Ata Yatırım 520 TL, İntegral Yatırım 610,4 TL açıkladı. Bunlar o kurumların görüşleri, benim değil.
Haftalık grafikte izlediğim seviyeler
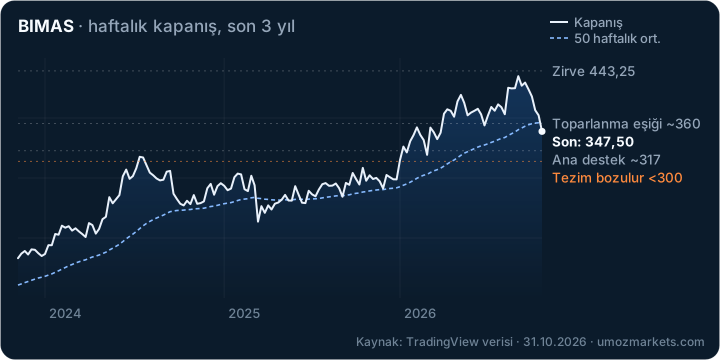
- 443 TL: son üç yılın zirvesi.
- ~360 TL: 50 haftalık üssel ortalama. Haftalık kapanışların bunun üzerine dönmesi, trendin toparlandığına dair ilk işaret olur.
- 347,50 TL: 31 Ekim fiyatı.
- ~317 TL: 100 haftalık üssel ortalama; ana destek bölgesi.
- 300 TL altı: haftalık kapanışlar buranın altına inerse benim okumam (tezim) zayıflar.
Haftalık göstergelerde RSI 39,5; MACD sinyal çizgisinin altında. TradingView'in haftalık teknik özeti "zayıf" yönde.
Bir sonraki kontrol noktası
2026'nın 3. çeyrek bilançosu. Matriks'in derlediği anket beklentisi 8.772 milyon TL net kâr (geçen yılın aynı çeyreğinde 6.843 milyon TL; yaklaşık +%28). Bilanço açıklanınca bu notun altına tarihli bir güncelleme ekleyeceğim.
Neyi yanlış görebilirim?
- Ocak ayındaki asgari ücret artışı personel maliyetini yükseltip marjı geri çekebilir.
- Gıda fiyatlarına yönelik düzenleyici baskı artabilir.
- A101 ve ŞOK ile rekabet sertleşebilir.
- Fas ve Mısır operasyonlarında kur etkisi sonuçları bozabilir.
- Enflasyon muhasebesi, dönemler arası karşılaştırmayı yanıltıcı hâle getirebilir.
Güncellemeler
Ana metin yayın gününde dondurulur. Sonradan öğrendiklerim buraya, tarihiyle eklenir.
Yöntemle derin okuma. Bu not, UMOZ Okuma Çerçevesi yayınlanmadan önce yazıldı. Aynı gün, notu bu çerçevenin altı adımıyla yeniden okudum. Ölçülebilir değerler her hissede aynı kuralla hesaplandı; yorum bana ait. Ana metin değişmedi.
Piyasa bağlamı: BIST 100 son on haftadaki zirvesinden (14.642) yaklaşık %26 geriledi ve 30 Ekim'i 10.760 puandan kapattı. Aşağıdaki okumalar bu sert genel düşüşün içinde yapıldı; göreceli güç bu yüzden önemli: hissenin endeksten iyi mi kötü mü olduğunu gösteriyor.
OKUMA KARTI · HAFTALIK · 30 EKİM 2026 KAPANIŞI
| 1. Weinstein | Geçiş: Evre 2'den 3'e (fiyat ortalamanın altında, ortalama hâlâ yükseliyor). Fiyat 30 haftalık ortalamanın %10,8 altında; ortalamanın eğimi haftada +%0,27. |
|---|---|
| Göreceli güç (BIST 100) | +19,4 (dört hafta önce +27,3; azalıyor). Sıfırın üstü endeksten güçlü demek. |
| 2. Wyckoff | 26 haftalık aralığın (347,5–434,75) tam dibinde. Son 13 haftanın 9'u düşüşle kapandı ama hacim normal (son 4 hafta / 26 hafta ortalaması 0,97): panik satışı yok. Yükselen ve düşen haftaların hacmi dengeli (1,05); ne toplama ne dağıtım net. |
| 3. Joe Ross | 434,75 zirvesinden beri kesinleşmiş bir tepki dibi yok; 1-2-3 tepe yapısında yalnızca 1 numaralı nokta var. Dip tarafında yapı oluşmadı. |
| 4. Teyit | Fiyat EMA 20 (388,6) ve EMA 50'nin (360,5) altında, EMA 100'ün (317,8) üstünde. RSI 39,5. MACD histogramı negatif ve genişliyor (−5,5 → −8,3): momentum hâlâ aşağı. |
Sentez: Ana metindeki “temel güçlü, trend henüz dönmedi” okumasını yöntem destekliyor, ama daha net bir uyarı ekliyor: Weinstein çerçevesinde hisse yükseliş evresinden çıkıyor olabilir. Olumlu taraf göreceli güç: piyasa %26 düşerken BIMAS endeksten hâlâ belirgin güçlü, ancak bu üstünlük son dört haftada azaldı. Bir sonraki somut işaret ya ilk tepki dibinin oluşması (Ross'ta 1-2-3 tepenin 2 numaralı noktası) ya da 360'ın üzerine haftalık dönüş olacak. Geçersizlik seviyesi (300) değişmedi.
Ross yapıları burada haftalık kapanışlara göre hesaplandı; Ross'un orijinal tanımı çubukların en yüksek ve en düşük değerlerini kullanır. Salınım noktaları ancak iki hafta sonra kesinleşir.
Kaynaklar
- TradingView: BIMAS sembol sayfası, fiyat ve haftalık teknik göstergeler (31 Ekim 2026)
- TradingView: BIMAS finansal özet ve çeyreklik veriler (31 Ekim 2026)
- Matriks (TradingView üzerinden): BIMAS 3Ç26 net kâr anket beklentisi (18 Ekim 2026)
- Matriks (TradingView üzerinden): Ata Yatırım BIMAS raporu (26 Ekim 2026)
- Matriks (TradingView üzerinden): İntegral Yatırım BIMAS raporu (22 Ekim 2026)
- UMOZ Okuma Çerçevesi (yöntem ve kaynakça)