Ana Sayfa / Piyasa Günlüğü / Radarımda
RADARIMDA
Radarımda: Ford Otosan (FROTO) üç yılın en düşük bölgesinde (31 Ekim 2026)
Ford Otosan'ın son 12 aylık sonuçları, çarpanları ve haftalık grafikteki seviyeleri: portföyümdeki bir şirketi nasıl okuduğumu tarihli bir not olarak paylaşıyorum. Alım satım önerisi değildir.
Pozisyon beyanı: Ford Otosan (FROTO) hissesinde uzun vadeli yatırım amacıyla pozisyonum var; kısa vadeli işlem yapmıyorum (31 Ekim 2026).
ŞEFFAFLIK
- Amaç: genel bilgi ve eğitim. Kişiye özel yatırım, vergi veya hukuk tavsiyesi değildir.
- Ticari ilişki: yok. Bu yazıda adı geçen hiçbir kurumdan reklam veya komisyon alınmıyor.
- Yasal uyarı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir.
- Güncellik: rakamlar yayın tarihindeki kaynaklara dayanır; mevzuat değişebilir. Şeffaflık ilkelerimiz
Bu not, portföyümde bulunan bir şirketi nasıl okuduğumu gösteriyor. Bu hissede uzun vadeli yatırım amacıyla pozisyonum var; kısa vadeli işlem yapmıyorum. Okurken bunu aklında tut. Not alım satım önerisi içermez, hedef fiyat vermez. Yayın günündeki verilere dayanır ve sonradan değiştirilmez; bir şey değişirse altına tarihli güncelleme eklerim.
Kısaca
Ford Otosan hissesi 31 Ekim 2026 itibarıyla 65,45 TL'de. Son üç yılın zirvesi 135,40 TL, en düşüğü 62,30 TL. Yani fiyat zirvenin yaklaşık %52 altında ve üç yılın en düşük bölgesine çok yakın. Satışlar büyümeye devam ediyor, ama kâr geriliyor. Haftalık grafikte düşüş trendi sürüyor.
Şirket tarafında ne görüyorum?
- Satışlar (son 12 ay): 851,6 milyar TL, yıllık +%23,8.
- Net kâr (son 12 ay): 30,0 milyar TL, yıllık −%12,8. Satış büyürken kârın gerilemesi, marjlar üzerindeki baskıyı gösteriyor.
- Marjlar: brüt %7,4, faaliyet %3,3, net %3,5.
- Serbest nakit akışı (son 12 ay): 37,6 milyar TL, yıllık −%22,7.
- Borç/özkaynak: 0,94.
Çarpanlar
- F/K (son 12 ay): 7,7x
- PD/DD: 1,47x · Özkaynak kârlılığı: %18,8
- Fiyat/satış: 0,27x
- Temettü verimi: %10,3 (geçmiş dağıtımlara göre; gelecek dağıtımın aynı olacağı anlamına gelmez)
Çarpanlar düşük görünüyor. Ama düşük çarpan tek başına "ucuz" demek değil: kâr gerilemeye devam ederse bugünkü F/K, geriye dönük bir rakam olarak kalır.
Haftalık grafikte izlediğim seviyeler
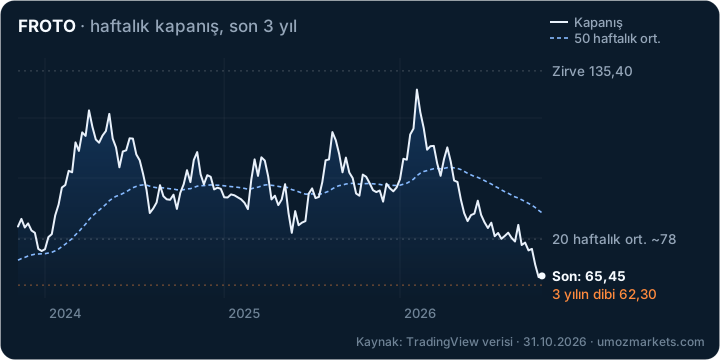
- 135,40 TL: son üç yılın zirvesi.
- ~78 TL: 20 haftalık üssel ortalama. Haftalık kapanışların bunun üzerine dönmesi, düşüş trendinin yavaşladığına dair ilk işaret olur.
- ~82 TL ve ~87 TL: 200 ve 50 haftalık üssel ortalamalar; fiyat şu an hepsinin altında.
- 65,45 TL: 31 Ekim fiyatı.
- 62,30 TL: son üç yılın en düşük seviyesi. Haftalık kapanışlar bunun altına inerse benim okumam zayıflar.
Haftalık RSI 29,9 ile aşırı satım bölgesinin sınırında; MACD sinyal çizgisinin altında. TradingView'in haftalık teknik özeti "zayıf" yönde.
Bir sonraki kontrol noktası
2026'nın 3. çeyrek bilançosu. Burada bakacağım asıl şey, satış büyümesinin kâra geri dönüp dönmediği ve marjların toparlanıp toparlanmadığı. Bilanço açıklanınca bu notun altına tarihli bir güncelleme ekleyeceğim.
Neyi yanlış görebilirim?
- Avrupa'daki otomotiv talebi zayıflarsa ihracat hacmi düşebilir.
- Euro/TL kurundaki hareketler ve yurt içi maliyet artışları marjı daha da sıkıştırabilir.
- Yatırım harcamaları yüksek kalırsa nakit akışı ve temettü dağıtımı baskılanabilir.
- Kendi pozisyonum, yorumumu bilinçsizce iyimser hâle getirebilir. Bu yüzden riskleri özellikle ayrı yazıyorum.
Güncellemeler
Ana metin yayın gününde dondurulur. Sonradan öğrendiklerim buraya, tarihiyle eklenir.
Yöntemle derin okuma. Bu not, UMOZ Okuma Çerçevesi yayınlanmadan önce yazıldı. Aynı gün, notu bu çerçevenin altı adımıyla yeniden okudum. Ölçülebilir değerler her hissede aynı kuralla hesaplandı; yorum bana ait. Ana metin değişmedi.
Piyasa bağlamı: BIST 100 son on haftadaki zirvesinden (14.642) yaklaşık %26 geriledi ve 30 Ekim'i 10.760 puandan kapattı. Aşağıdaki okumalar bu sert genel düşüşün içinde yapıldı; göreceli güç bu yüzden önemli: hissenin endeksten iyi mi kötü mü olduğunu gösteriyor.
OKUMA KARTI · HAFTALIK · 30 EKİM 2026 KAPANIŞI
| 1. Weinstein | Evre 4 (düşüş). Fiyat 30 haftalık ortalamanın %21,9 altında; ortalamanın eğimi haftada −%1,39. |
|---|---|
| Göreceli güç (BIST 100) | −14,2 (dört hafta önce −17,5; artıyor). Sıfırın üstü endeksten güçlü demek. |
| 2. Wyckoff | 26 haftalık aralığın (65,05–97,5) dibinde. Son dört haftanın hacmi ortalamanın 0,70'i. Son 13 haftada düşen haftalar biraz daha hacimli (yükselen/düşen hacim 0,94): arz hafif baskın. Satış doruğu görünmüyor. |
| 3. Joe Ross | 1-2-3 tepe tamamlandı: 1 = 129, 2 = 78,1, 3 = 82,85; fiyat 2'nin altında. Dip tarafında yapı yok. |
| 4. Teyit | Fiyat tüm ortalamaların altında. RSI 29,9. MACD histogramı genişliyor. |
Sentez: Ana metinde “satış büyüyor, kâr geriliyor” demiştim; teknik yapı da bu zayıflığı yansıtıyor. Yöntem açısından hisse en olumsuz evrede ve endeksten zayıf (göreceli güç −14,2), ancak bu göreceli zayıflık son dört haftada biraz azaldı. Notta tezimin bozulacağı seviye olarak yazdığım 62,30 (üç yılın dibi), fiyatın yaklaşık %5 altında.
Ross yapıları burada haftalık kapanışlara göre hesaplandı; Ross'un orijinal tanımı çubukların en yüksek ve en düşük değerlerini kullanır. Salınım noktaları ancak iki hafta sonra kesinleşir.