Ana Sayfa / Piyasa Günlüğü / Radarımda
RADARIMDA
Radarımda: Tüpraş (TUPRS) uzun vadeli yükseliş trendinde düzeltme (31 Ekim 2026)
Tüpraş'ın son 12 aylık sonuçları, çarpanları ve haftalık grafikteki seviyeleri: portföyümdeki bir şirketi nasıl okuduğumu tarihli bir not olarak paylaşıyorum. Alım satım önerisi değildir.
Pozisyon beyanı: Tüpraş (TUPRS) hissesinde uzun vadeli yatırım amacıyla pozisyonum var; kısa vadeli işlem yapmıyorum (31 Ekim 2026).
ŞEFFAFLIK
- Amaç: genel bilgi ve eğitim. Kişiye özel yatırım, vergi veya hukuk tavsiyesi değildir.
- Ticari ilişki: yok. Bu yazıda adı geçen hiçbir kurumdan reklam veya komisyon alınmıyor.
- Yasal uyarı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir.
- Güncellik: rakamlar yayın tarihindeki kaynaklara dayanır; mevzuat değişebilir. Şeffaflık ilkelerimiz
Bu not, portföyümde bulunan bir şirketi nasıl okuduğumu gösteriyor. Bu hissede uzun vadeli yatırım amacıyla pozisyonum var; kısa vadeli işlem yapmıyorum. Okurken bunu aklında tut. Not alım satım önerisi içermez, hedef fiyat vermez. Yayın günündeki verilere dayanır ve sonradan değiştirilmez; bir şey değişirse altına tarihli güncelleme eklerim.
Kısaca
Tüpraş hissesi 31 Ekim 2026 itibarıyla 343,50 TL'de. Son üç yılın zirvesi 424,25 TL, en düşüğü 117,30 TL. Fiyat zirvenin yaklaşık %19 altında. Bu listedeki diğer hisselerden farklı olarak Tüpraş'ta uzun vadeli yükseliş trendi bozulmuş değil; son haftalardaki düşüş, yükseliş içinde bir düzeltme görünümünde.
Şirket tarafında ne görüyorum?
- Gelir (son 12 ay): 1,10 trilyon TL, yıllık +%46,5.
- Net kâr (son 12 ay): 69,4 milyar TL, yıllık +%223,5. Bu sıçramanın önemli bir kısmı, rafineri marjlarının zayıf olduğu geçen yılın düşük bazından geliyor; bu hızın sürmesi beklenmemeli.
- Marjlar: brüt %11,8, faaliyet %8,9, net %6,3.
- Serbest nakit akışı (son 12 ay): 162,9 milyar TL.
- Borç/özkaynak: 0,15.
Çarpanlar
- F/K (son 12 ay): 9,5x
- PD/DD: 1,82x · Özkaynak kârlılığı: %18,2
- Fiyat/satış: 0,60x
- Temettü verimi: %5,0 (geçmiş dağıtımlara göre)
Haftalık grafikte izlediğim seviyeler
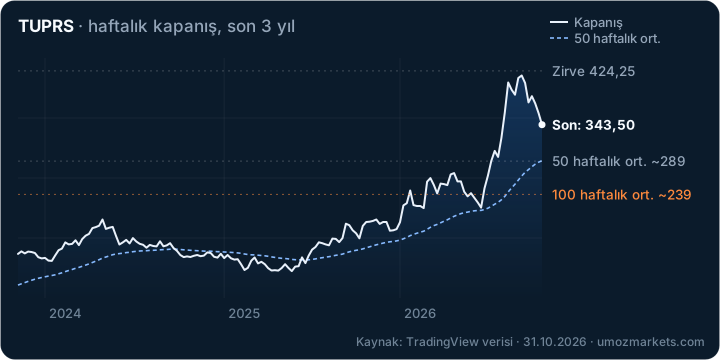
- 424,25 TL: son üç yılın zirvesi.
- ~346 TL: 20 haftalık üssel ortalama. Fiyat şu an bu seviyenin hemen altında.
- 343,50 TL: 31 Ekim fiyatı.
- ~289 TL: 50 haftalık üssel ortalama; düzeltmenin derinleşmesi hâlinde ilk ana destek bölgesi.
- ~239 TL: 100 haftalık üssel ortalama. Haftalık kapanışlar bunun altına inerse uzun vadeli trend okuması zayıflar.
Haftalık RSI 53,5 ile nötr bölgede; MACD sinyal çizgisinin hafifçe altında. ADX 43,6 ile trendin güçlü olduğunu gösteriyor. TradingView'in haftalık teknik özeti hafif olumlu.
Bir sonraki kontrol noktası
2026'nın 3. çeyrek bilançosu. Rafineri marjlarının (crack spread) çeyrekteki seyri sonuçları büyük ölçüde belirleyecek. Bilanço açıklanınca bu notun altına tarihli bir güncelleme ekleyeceğim.
Neyi yanlış görebilirim?
- Rafineri marjları döngüseldir; küresel marjlar gerilerse kâr hızla düşebilir.
- Petrol fiyatlarındaki sert hareketler stok kâr/zararı yoluyla sonuçları dalgalandırabilir.
- Bakım duruşları veya düzenleyici değişiklikler (akaryakıt fiyatlaması, vergiler) üretimi ve marjı etkileyebilir.
- Kendi pozisyonum, yorumumu bilinçsizce iyimser hâle getirebilir. Bu yüzden riskleri özellikle ayrı yazıyorum.
Güncellemeler
Ana metin yayın gününde dondurulur. Sonradan öğrendiklerim buraya, tarihiyle eklenir.
Yöntemle derin okuma. Bu not, UMOZ Okuma Çerçevesi yayınlanmadan önce yazıldı. Aynı gün, notu bu çerçevenin altı adımıyla yeniden okudum. Ölçülebilir değerler her hissede aynı kuralla hesaplandı; yorum bana ait. Ana metin değişmedi.
Piyasa bağlamı: BIST 100 son on haftadaki zirvesinden (14.642) yaklaşık %26 geriledi ve 30 Ekim'i 10.760 puandan kapattı. Aşağıdaki okumalar bu sert genel düşüşün içinde yapıldı; göreceli güç bu yüzden önemli: hissenin endeksten iyi mi kötü mü olduğunu gösteriyor.
OKUMA KARTI · HAFTALIK · 30 EKİM 2026 KAPANIŞI
| 1. Weinstein | Evre 2 (yükseliş). Fiyat 30 haftalık ortalamanın %10,5 üstünde; ortalamanın eğimi haftada +%1,28. |
|---|---|
| Göreceli güç (BIST 100) | +53,9 (dört hafta önce +56,6; azalıyor). Sıfırın üstü endeksten güçlü demek. |
| 2. Wyckoff | 26 haftalık aralığın %63'ünde. Son 26 haftada yükselen haftaların hacmi düşen haftaların 1,41 katı: talep baskın, çaba ve sonuç uyumlu. Son dört haftadaki geri çekilme düşük hacimle geliyor (ortalamanın 0,61'i); dağıtım genelde yüksek hacimle olur. |
| 3. Joe Ross | 417,25 zirvesinden beri kesinleşmiş bir tepki dibi yok; 1-2-3 tepe yapısında yalnızca 1 numaralı nokta var. Yükseliş yapısı bozulmuş değil. |
| 4. Teyit | Fiyat EMA 20'nin (345,5) hemen altında, EMA 50'nin (289,5) çok üstünde. RSI 53,5 nötr. MACD histogramı negatife döndü ve genişliyor (−1,8 → −5,2): kısa vadeli momentum zayıflıyor. |
Sentez: Listedeki altı hisse içinde yöntemin dört adımının da yükseliş evresini teyit ettiği tek hisse bu. Göreceli güç çok yüksek (+53,9): piyasa sert düşerken Tüpraş endeksten belirgin güçlü kaldı. Kısa vadede momentum zayıflıyor, ancak hacimsiz. İzleyeceğim ayrım şu: 289 civarına (50 haftalık ortalama) kadar hacimsiz bir geri çekilme Weinstein'ın Evre 2'siyle uyumludur; yüksek hacimle sert bir kırılma ise dağıtım şüphesi doğurur.
Ross yapıları burada haftalık kapanışlara göre hesaplandı; Ross'un orijinal tanımı çubukların en yüksek ve en düşük değerlerini kullanır. Salınım noktaları ancak iki hafta sonra kesinleşir.