Ana Sayfa / Piyasa Günlüğü / Radarımda
RADARIMDA
Radarımda: Tureks Turizm (TUREX) büyüyor, fiyat düşüş trendinde (31 Ekim 2026)
Tureks Turizm'in son 12 aylık sonuçları, çarpanları ve haftalık grafikteki seviyeleri: portföyümdeki küçük ölçekli bir şirketi nasıl okuduğumu tarihli bir not olarak paylaşıyorum. Alım satım önerisi değildir.
Pozisyon beyanı: Tureks Turizm (TUREX) hissesinde uzun vadeli yatırım amacıyla pozisyonum var; kısa vadeli işlem yapmıyorum (31 Ekim 2026).
ŞEFFAFLIK
- Amaç: genel bilgi ve eğitim. Kişiye özel yatırım, vergi veya hukuk tavsiyesi değildir.
- Ticari ilişki: yok. Bu yazıda adı geçen hiçbir kurumdan reklam veya komisyon alınmıyor.
- Yasal uyarı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir.
- Güncellik: rakamlar yayın tarihindeki kaynaklara dayanır; mevzuat değişebilir. Şeffaflık ilkelerimiz
Bu not, portföyümde bulunan bir şirketi nasıl okuduğumu gösteriyor. Bu hissede uzun vadeli yatırım amacıyla pozisyonum var; kısa vadeli işlem yapmıyorum. Okurken bunu aklında tut. Not alım satım önerisi içermez, hedef fiyat vermez. Yayın günündeki verilere dayanır ve sonradan değiştirilmez; bir şey değişirse altına tarihli güncelleme eklerim.
Kısaca
Tureks Turizm hissesi 31 Ekim 2026 itibarıyla 5,10 TL'de. Personel ve öğrenci taşımacılığı ile araç kiralama alanında çalışan, piyasa değeri yaklaşık 5,5 milyar TL olan küçük ölçekli bir şirket. Şirketin satış ve kârı büyüyor, ama hisse fiyatı haftalık grafikte tüm ana ortalamaların altında.
Şirket tarafında ne görüyorum?
- Satışlar (son 12 ay): 8,65 milyar TL, yıllık +%41,6.
- Net kâr (son 12 ay): 574 milyon TL, yıllık +%32,0.
- Marjlar: brüt %24,8, faaliyet %17,9, net %6,6. Faaliyet marjı ile net marj arasındaki fark, finansman ve diğer giderlerin kârdan önemli bir pay aldığını gösteriyor.
- Serbest nakit akışı (son 12 ay): 648 milyon TL.
- Borç/özkaynak: 0,07.
Çarpanlar
- F/K (son 12 ay): 9,6x
- PD/DD: 0,75x · Özkaynak kârlılığı: %7,6
- Fiyat/satış: 0,64x
PD/DD 1'in altında, ama özkaynak kârlılığı da düşük (%7,6). Piyasanın düşük çarpan vermesinin bir nedeni bu olabilir.
Haftalık grafikte izlediğim seviyeler
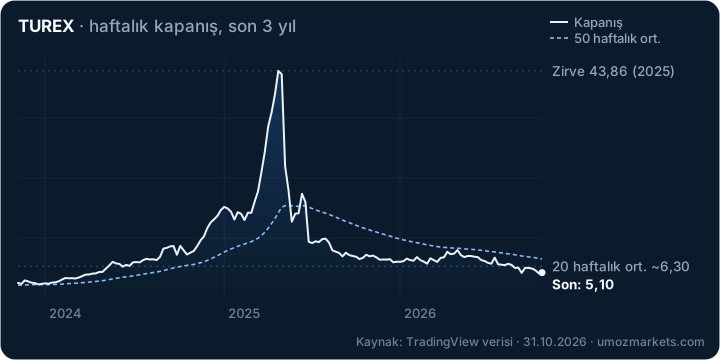
- 43,86 TL: 2025'teki haftalık kapanış zirvesi.
- ~6,30 TL: 20 haftalık üssel ortalama. Haftalık kapanışların bunun üzerine dönmesi, düşüş trendinin yavaşladığına dair ilk işaret olur.
- ~7,57–7,71 TL: 200 ve 50 haftalık üssel ortalamalar.
- 5,10 TL: 31 Ekim fiyatı.
- 2,68 TL: son üç yılın en düşük seviyesi (TradingView verisine göre).
Grafikte 2025'in ilk aylarında 44 TL'ye yakın hızlı bir yükseliş ve ardından sert bir düşüş görülüyor. Haftalık kapanış zirvesi 43,86 TL; bugünkü fiyat bunun yaklaşık %88 altında. Yükseliş haftalar içinde kademeli gerçekleştiği için bunun bir veri hatası değil, gerçek bir fiyat hareketi olduğunu düşünüyorum; yine de bu dönemde bölünme veya bedelsiz sermaye artırımı etkisi olup olmadığını KAP'tan ayrıca doğrulamadım.
Haftalık RSI 35,7; MACD sinyal çizgisinin altında. TradingView'in haftalık hareketli ortalama özeti "güçlü zayıf" yönde.
Bir sonraki kontrol noktası
2026'nın 3. çeyrek bilançosu. Satış büyümesinin net kâra ne kadar yansıdığına ve finansman giderlerine bakacağım. Bilanço açıklanınca bu notun altına tarihli bir güncelleme ekleyeceğim.
Neyi yanlış görebilirim?
- Küçük ölçekli şirket: fiyat hareketleri büyük şirketlere göre çok daha sert olabilir.
- Akaryakıt fiyatları ve araç maliyetleri marjı doğrudan etkiler.
- Kurumsal sözleşmelerin yenilenmemesi veya fiyatlamada baskı gelirleri düşürebilir.
- Kendi pozisyonum, yorumumu bilinçsizce iyimser hâle getirebilir. Bu yüzden riskleri özellikle ayrı yazıyorum.
Güncellemeler
Ana metin yayın gününde dondurulur. Sonradan öğrendiklerim buraya, tarihiyle eklenir.
Yöntemle derin okuma. Bu not, UMOZ Okuma Çerçevesi yayınlanmadan önce yazıldı. Aynı gün, notu bu çerçevenin altı adımıyla yeniden okudum. Ölçülebilir değerler her hissede aynı kuralla hesaplandı; yorum bana ait. Ana metin değişmedi.
Piyasa bağlamı: BIST 100 son on haftadaki zirvesinden (14.642) yaklaşık %26 geriledi ve 30 Ekim'i 10.760 puandan kapattı. Aşağıdaki okumalar bu sert genel düşüşün içinde yapıldı; göreceli güç bu yüzden önemli: hissenin endeksten iyi mi kötü mü olduğunu gösteriyor.
OKUMA KARTI · HAFTALIK · 30 EKİM 2026 KAPANIŞI
| 1. Weinstein | Evre 4 (düşüş). Fiyat 30 haftalık ortalamanın %28,4 altında; ortalamanın eğimi haftada −%0,99. |
|---|---|
| Göreceli güç (BIST 100) | −15,4 (dört hafta önce −16,0; artıyor). Sıfırın üstü endeksten güçlü demek. |
| 2. Wyckoff | 26 haftalık aralığın (4,98–9,42) dibinde. Son dört haftanın hacmi ortalamanın yalnızca 0,33'ü: ilgi büyük ölçüde çekilmiş. Buna karşılık tepki haftalarında hacim baskın (yükselen/düşen hacim 26 haftada 1,41, 13 haftada 1,35). Wyckoff açısından bu, satış doruğu öncesindeki ilgisizlik görüntüsüne benziyor; henüz bir toplama işareti değil. |
| 3. Joe Ross | 1-2-3 tepe tamamlandı: 1 = 9,42, 2 = 5,04, 3 = 6,00; kapanış 4,98'e inerek 2'yi kırdı. Dip tarafında yapı yok. |
| 4. Teyit | Fiyat tüm ortalamaların altında. RSI 35,7. MACD histogramı çok hafif daralıyor (−0,086 → −0,084); listedeki tek iyileşme işareti ama çok zayıf. |
Sentez: Ana metinde bu not için bir geçersizlik seviyesi yazmamıştım; bu, çerçevenin 6. adımına aykırı bir eksiklikti. Bu güncellemeyle ekliyorum: 4,98 TL'nin altında bir haftalık kapanış (Ross yapısındaki son kapanış dibi). Karne bu seviyeyi bugünden itibaren uyguluyor. Göreceli güç zayıf (−15,4) ama son dört haftada kötüleşmedi.
Ross yapıları burada haftalık kapanışlara göre hesaplandı; Ross'un orijinal tanımı çubukların en yüksek ve en düşük değerlerini kullanır. Salınım noktaları ancak iki hafta sonra kesinleşir.